物理治疗用品市场概况:
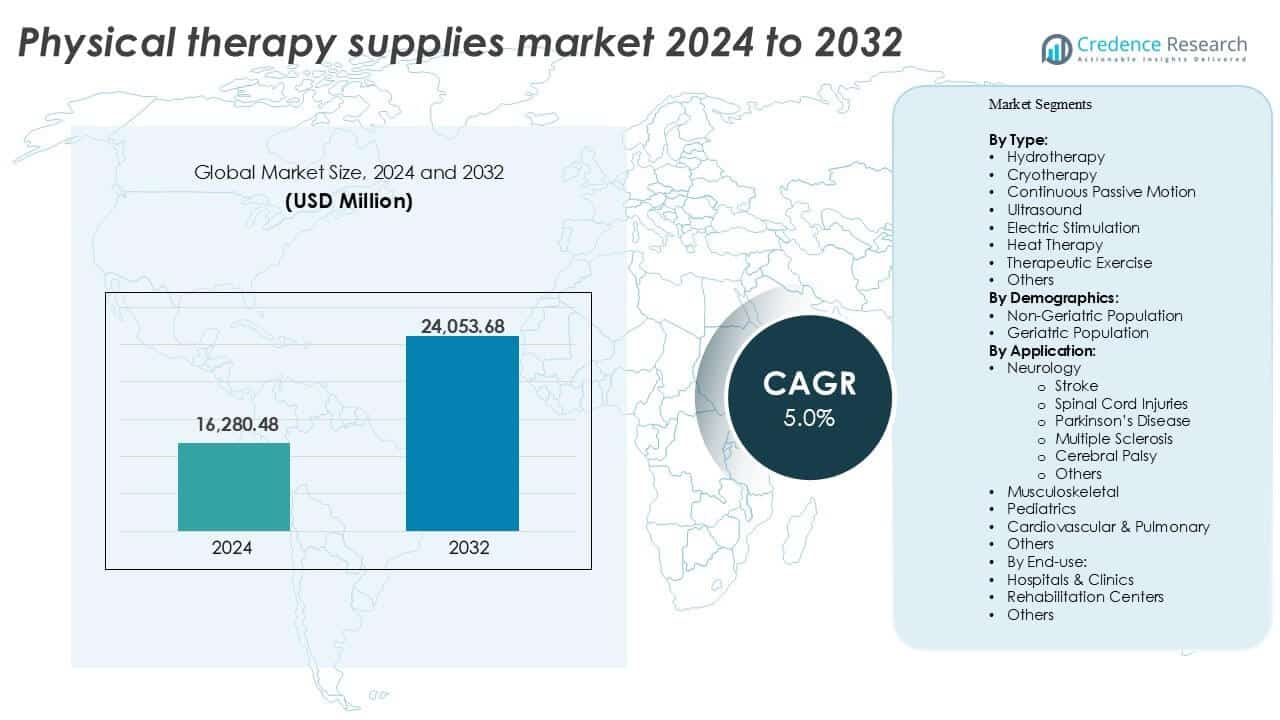
2024年全球物理治疗用品市场规模估值为162.8048亿美元,预计到2032年将达到240.5368亿美元,在预测期内的复合年增长率为5.0%。
| 报告属性 | 详细信息 |
|---|---|
| 历史时期 | 2020-2023 |
| 基准年 | 2024 |
| 预测期 | 2025-2032 |
| 2024年物理治疗用品市场规模 | 162.8048亿美元 |
| 物理治疗用品市场,复合年增长率 | 5.0% |
| 2032年物理治疗用品市场规模 | 240.5368亿美元 |
物理治疗用品市场的主要参与者包括Dynatronics Corporation、BTL、Zimmer MedizinSysteme GmbH、Performance Health、Storz Medical AG、ITO Co. Ltd.、EMS Physio Ltd.、Enraf-Nonius、Whitehall Manufacturing和RICHMAR。这些公司通过强大的分销网络、广泛的产品供应和在治疗技术上的持续创新占据主导地位。2024年,北美成为领先的区域市场,占据了全球市场份额的35%以上。该地区受益于先进的医疗系统、高康复需求和广泛的保险覆盖。欧洲紧随其后,得益于结构化的公共医疗和神经及骨科疾病患病率的上升。亚太地区是增长最快的地区,受到不断扩大的医疗基础设施、老龄化人口和对物理治疗益处的认识增加的推动。竞争强度持续上升,顶级玩家专注于紧凑、用户友好和数字集成的解决方案,以满足日益增长的门诊和家庭治疗需求。
物理治疗用品市场洞察
- 2024年全球物理治疗用品市场估值为162.8048亿美元,预计到2032年将达到240.5368亿美元,复合年增长率为5.0%。
- 术后康复需求增加、老年人口增长和慢性病病例增加是推动医院、诊所和家庭护理中治疗用品采用的关键驱动因素。
- 基于AI的可穿戴设备和家用便携式治疗单元的整合正在塑造产品创新,并扩大新兴市场的可及性。
- 2024年北美以超过35%的份额领先市场,其次是欧洲和亚太地区,而治疗性运动部门在类型中占据最大份额,因其在骨科和神经恢复中的广泛应用。
- 高设备成本和某些地区有限的保险覆盖限制了先进设备的获取,尤其是在发展中国家,尽管康复需求增加,但影响了更广泛的市场渗透。
物理治疗用品市场细分分析:
按类型
在2024年,治疗性运动在所有物理治疗用品类型中占据了最大的市场份额。其主导地位得益于在肌肉骨骼和神经系统疾病康复计划中的广泛应用。需求的增长受到术后恢复需求增加和长期伤害管理计划的推动。热疗和电刺激设备也显示出强劲增长,得益于对非侵入性疼痛缓解方法的需求上升。水疗和冷疗在运动损伤恢复环境中获得了关注。连续被动运动和超声波治疗在骨科护理中不断扩展。不断增长的门诊康复计划继续支持这些类型的多模式治疗采用。
- 例如,治疗性运动中使用的阻力带通常提供从1公斤到超过20公斤的张力水平,以便为不同患者群体量身定制力量训练。
按人口统计
老年人口主导了人口统计细分,在2024年占据了最大的收入份额。老龄化率上升和与年龄相关的疾病(如骨关节炎和中风)的高发率推动了老年人对物理治疗用品的需求。该群体经常需要长期康复以恢复移动性、平衡和力量。非老年用户虽然份额较小,但通过运动医学、事故恢复和术后治疗推动了显著需求。然而,持续的医疗保健对老年护理的关注和慢性病管理的需求强化了老年人口细分的领先地位。
- 例如,为老年人设计的平衡训练器通常包括从0°到15°的可调节平台倾斜度,以在康复锻炼中安全地挑战稳定性。
按应用
神经学成为领先的应用细分,在2024年占据了最高的市场份额。在神经学中,中风康复由于发病率增加和长时间的恢复周期占据了大部分份额。脊髓损伤和帕金森病紧随其后,对运动恢复和步态训练工具的需求强劲。肌肉骨骼应用也占据了相当大的份额,得益于骨科损伤治疗和慢性关节病管理。儿科和心血管与肺部细分虽然是小众市场,但在目标治疗计划的推动下正在增长。对个性化神经康复解决方案的日益关注继续支持细分市场的领导地位。
物理治疗用品市场关键增长驱动因素
全球人口老龄化和慢性病负担
不断增长的老年人口显著推动了物理治疗用品市场的发展。随着年龄增长,肌肉骨骼疾病、神经系统疾病、关节炎和术后康复需求的风险增加。65岁以上人口的快速增长,尤其是在亚太地区和欧洲,使得长期物理治疗在老年护理中变得必不可少。例如,中风和髋部骨折的恢复需要专业的治疗工具,如电刺激器和持续被动运动设备。同时,糖尿病、帕金森病和心血管疾病等慢性病增加了长期康复的需求。医疗服务提供者越来越多地将物理治疗整合到慢性病管理计划中,以改善患者的活动能力,减少并发症,并防止住院再入院。这一人口结构的变化确保了医院、康复中心和家庭护理设置的持续需求,加强了物理治疗用品作为老年护理基础设施的重要性。
- 例如,用于中风恢复的电肌肉刺激器通常提供200 µs到400 µs之间的脉冲宽度,以支持肌肉再教育。
扩大的术后和运动康复需求
术后康复和运动损伤恢复是物理治疗用品的主要增长领域。关节置换、韧带重建和脊柱手术等骨科手术的增加推动了支持活动能力恢复和疼痛管理设备的需求。超声波刺激器、冷疗设备和治疗性运动工具等设备在加速愈合和改善结果方面发挥着重要作用。同时,全球范围内专业和休闲运动参与度的增加提高了受伤风险,导致物理治疗在运动员恢复计划中的广泛采用。运动医学诊所和物理治疗中心投资于专业用品,以减少停机时间并恢复身体功能。快速城市化、健身意识和政府对体育基础设施的投资进一步扩大了这一领域。这些趋势推动了门诊和运动康复生态系统的持续产品创新和市场扩展。
- 例如,用于软组织愈合的治疗性超声设备通常以约1 MHz的频率运行,以到达更深的组织层。
技术进步和家庭康复解决方案
物理治疗用品中的技术整合加速了市场增长。智能康复设备现在通过移动应用程序和传感器提供实时监控、无线连接和数据跟踪。这些功能增强了患者的参与度,并允许治疗师远程调整治疗计划。家庭物理治疗的需求激增,尤其是在疫情后,由于便利性、成本节约和意识的提高。便携式电刺激器、紧凑型CPM机器和应用程序连接的运动工具等设备使得在临床环境之外进行有效康复成为可能。行动不便或无法访问治疗中心的患者从这些解决方案中受益。制造商专注于用户友好、轻便和自动化设备,以支持家庭康复。这种技术驱动的转变增强了治疗依从性,减少了旅行负担,并开辟了新的市场机会。在某些地区,远程物理治疗的保险报销支持进一步鼓励了采用,使技术成为未来增长的核心支柱。
物理治疗用品市场的关键趋势和机会
人工智能与可穿戴技术的整合
人工智能和可穿戴技术正在改变物理治疗的实施方式。嵌入在支架、腰带或服装中的智能传感器在康复过程中收集姿势、运动和肌肉活动的数据。人工智能算法分析表现,跟踪进展,并为患者和治疗师提供反馈。这些技术实现了精准治疗,提高了患者的依从性。例如,人工智能辅助的虚拟教练可以指导患者完成训练,减少对面对面课程的依赖。实时表现跟踪有助于检测早期的治疗偏差或受伤风险。这一趋势为远程治疗模式提供了机会,特别是在服务不足或农村地区。投资于人工智能驱动康复平台的公司可以在家庭和数字医疗生态系统中占据市场份额。此外,从可穿戴设备收集的数据可以输入更广泛的健康分析平台,从而在治疗过程中实现更个性化的治疗计划。
- 例如,使用惯性传感器和加速度计的人工智能驱动运动跟踪系统可以在诊所外实时连续监测步态和活动模式。
对儿科和神经康复的需求增长
针对儿科和神经患者的专业治疗解决方案具有强大的未来潜力。脑瘫、自闭症谱系障碍和发育迟缓等病症需要长期、定制的干预措施,使用适应的物理治疗用品。同样,像多发性硬化症、帕金森病和脊髓损伤等神经系统疾病需要专用的康复设备来维持肌肉功能和活动能力。这些患者群体通常需要多年的反复治疗,支持设备的重复需求。在软触治疗工具、小型超声波设备和运动辅助设备方面的创新正在改善这些复杂病例的结果。医疗系统越来越多地资助儿科和神经康复项目,尤其是在发达市场。专注于儿童残疾支持的非营利组织和政府倡议也扩大了这些治疗的可及性。随着意识的提高和诊断率的改善,提供针对这些细分市场的定制产品的供应商将找到显著的增长途径。
物理治疗用品市场的关键挑战
设备成本高和报销覆盖有限
物理治疗用品的高成本限制了市场准入,尤其是在发展中地区。电刺激装置、水疗池和机器人辅助设备等先进设备需要大量投资。由于预算限制,诊所和康复中心可能会犹豫是否升级工具。此外,各国的保险报销政策差异很大。在许多市场,物理治疗资金不足或缺乏对设备治疗的全面覆盖。患者需自掏腰包,降低了采用率。这种可负担性差距限制了价格敏感地区的渗透,并延缓了先进工具的采用。初创企业和中小企业由于高研发和监管成本,往往面临进入市场的障碍。更广泛的保险覆盖和补贴计划是扩大可及性的必要条件。在此之前,高价格和有限的财务支持仍然是市场扩张的主要限制因素。
物理治疗师短缺和培训差距
尽管需求上升,市场面临持证物理治疗师的全球短缺。世界卫生组织报告称,许多国家的康复专业人员比例低于推荐标准。这一短缺影响了患者获得治疗的机会,并限制了物理治疗设备的充分利用。即使供应充足,缺乏适当的培训也会导致设备的未充分使用或误用。在农村和偏远地区,由于医疗基础设施薄弱,这一差距更加严重。此外,像人工智能辅助或传感器集成设备等新技术需要培训才能有效操作。如果没有为治疗师提供足够的教育项目,这些工具的采用速度将缓慢。医疗系统必须投资于劳动力发展、技能培训工作坊和在线学习平台。弥合这一人力资源差距对于确保治疗工具在临床和家庭环境中得到正确和有效的应用至关重要。
物理治疗用品市场区域分析
北美
北美在2024年占据了超过35%的市场份额,这得益于先进的医疗基础设施和对康复服务的强大保险覆盖。由于慢性病、高骨科手术率和不断增长的老龄化人口,美国在该地区处于领先地位。广泛采用先进的物理治疗设备,如电疗和超声波设备,支持市场的持续扩展。政府对急性后护理的支持、主要企业的存在以及不断增长的家庭医疗趋势进一步推动了该地区的增长。加拿大也在稳步贡献,随着对康复设施的投资增加和对物理治疗益处的公众意识提高。
欧洲
欧洲在2024年占全球物理治疗用品市场约25%。该地区受益于成熟的公共医疗系统,尤其是在德国、法国和英国。老龄化人口增加和术后康复需求推动了稳定增长。欧盟范围内对普遍健康覆盖下的康复服务支持确保了高治疗采用率。像意大利和西班牙这样的国家在门诊治疗诊所和康复中心方面见证了增长。技术采用,特别是在辅助设备和运动治疗方面,增强了需求。神经系统疾病的增加和骨科手术也支持了欧洲对现代治疗设备的持续投资。
亚太地区
亚太地区在2024年占据了超过20%的市场份额,是增长最快的地区,这归因于其庞大的人口基础和不断增加的医疗支出。日本和中国在物理治疗用品的需求方面领先,受到老龄化人口和慢性病率的推动。印度、韩国和澳大利亚在康复服务方面显示出快速扩张,这得益于意识的提高和不断增长的医疗旅游。政府推动扩大物理治疗教育和基础设施,特别是在城市医院和私人诊所,增强了采用。该地区的运动活动增加和事故相关伤害进一步促进了多种护理环境下的产品需求。
拉丁美洲
2024年,拉丁美洲占物理治疗用品市场的近10%。由于私营医疗系统的扩展和对康复服务需求的增加,巴西和墨西哥在该地区处于领先地位。肌肉骨骼和神经系统疾病负担的增加支持了门诊诊所和医院的治疗设备使用。阿根廷和哥伦比亚的公共医疗改革集中于伤后护理,为物理治疗供应商创造了机会。然而,城乡之间的获取差距仍然是一个限制因素。对培训和设施升级的持续投资预计将在未来几年提高市场渗透率。
中东和非洲(MEA)
2024年,MEA在全球市场中占有约5%的份额,但显示出潜在的增长。沙特阿拉伯和阿联酋等国家正在投资康复医院和专业治疗中心,作为医疗现代化计划的一部分。中风、骨科疾病和道路伤害的发生率上升推动了治疗需求。由于基础设施有限,非洲落后于其他地区,但扩展康复服务的努力正在进行中。国际合作和非营利健康项目正在帮助弥合获取差距。对物理治疗益处的逐渐认识和区域内的培训计划将支持长期市场发展。
物理治疗用品市场细分:
按类型
- 水疗法
- 冷冻疗法
- 持续被动运动
- 超声波
- 电刺激
- 热疗法
- 治疗性运动
- 其他
按人口统计
- 非老年人口
- 老年人口
按应用
- 神经学
- 中风
- 脊髓损伤
- 帕金森病
- 多发性硬化症
- 脑瘫
- 其他
- 肌肉骨骼
- 儿科
- 心血管和肺部
- 其他
按最终用途
- 医院和诊所
- 康复中心
- 其他
按地理位置
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 德国
- 法国
- 英国
- 意大利
- 西班牙
- 欧洲其他地区
- 亚太地区
- 中国
- 日本
- 印度
- 韩国
- 东南亚
- 亚太其他地区
- 拉丁美洲
- 巴西
- 阿根廷
- 拉丁美洲其他地区
- 中东和非洲
- 海湾合作委员会国家
- 南非
- 中东和非洲其他地区
竞争格局
物理治疗用品市场具有中等程度的竞争格局,多个全球和区域玩家在产品类别上展开竞争。Dynatronics Corporation、Zimmer MedizinSysteme GmbH、BTL、Performance Health 和 Storz Medical AG 等主要公司专注于通过产品创新和有针对性的收购来扩展其产品组合。这些玩家投资于研发,以推出适合临床和家庭康复的紧凑型、用户友好型设备。与医院、康复中心和分销商的战略合作伙伴关系增强了市场存在和客户覆盖。像 ITO Co. Ltd.、EMS Physio Ltd. 和 Enraf-Nonius 等公司通过经销商网络强调国际扩张。同时,Whitehall Manufacturing 和 RICHMAR 专注于利基治疗领域,支持市场多样性。价格竞争力、技术差异化和售后支持仍然是影响买家决策的关键因素。随着对便携式、互联和 AI 集成治疗设备的需求增加,公司优先考虑数字集成和以患者为中心的设计,以在发达市场和新兴市场中获得竞争优势。
关键玩家分析
- Dynatronics Corporation
- Whitehall Manufacturing
- Zimmer MedizinSysteme GmbH
- Performance Health
- EMS Physio Ltd.
- ITO Co. Ltd.
- Enraf-Nonius
- Storz Medical AG
- RICHMAR
- BTL
最新发展
- 2024年,领先的医疗保健提供商Performance Health推出了SISSEL®产品,作为其综合健康产品的一部分。通过与Performance Health合作,SISSEL®将能够为其广泛的临床医生和消费者网络提供自然有效的健康选择。
- 2024年6月,Enraf-Nonius B.V.(荷兰)与Kismet Holdings Group(美国)合作,在美国市场推出了一系列综合的物理治疗和康复设备。
- 2024年2月,Storz Medical AG成立了其日本子公司,名为STORZ MEDICAL Japan Co., Ltd.
报告覆盖范围
研究报告基于类型、人口统计、应用、终端使用和地理位置提供深入分析。它详细介绍了主要市场参与者,概述了他们的业务、产品供应、投资、收入来源和关键应用。此外,报告还包括对竞争环境的见解、SWOT分析、当前市场趋势以及主要驱动因素和限制因素。此外,它讨论了近年来推动市场扩张的各种因素。报告还探讨了影响行业的市场动态、监管情景和技术进步。它评估了外部因素和全球经济变化对市场增长的影响。最后,它为新进入者和已建立的公司提供了战略建议,以应对市场的复杂性。
未来展望
- 由于人口老龄化和行动不便,家庭物理治疗设备的需求将继续上升。
- 支持AI的治疗工具和连接设备将被更广泛地采用用于远程监控。
- 儿科和神经康复领域预计将通过更多专业化的治疗项目实现增长。
- 随着积极生活方式的普及,运动和健身损伤相关的治疗需求将增加。
- 技术进步将提高治疗设备的便携性、准确性和可用性。
- 新兴市场将随着医疗基础设施的扩展和意识的提高而实现强劲增长。
- 医院和康复中心将增加多功能治疗系统的采购。
- 战略合作伙伴关系和收购将塑造全球和地区玩家之间的竞争格局。
- 发达地区的治疗费用报销覆盖范围可能会扩大。
- 物理治疗师的培训和技能提升将成为支持先进设备采用的关键。
申请免费样本
填写您的信息,我们将为您发送免费样本报告。
- Sample data tables & charts
- Research methodology
需要本报告的定制版本?
根据您的确切需求定制研究范围、地域或细分市场。
- 定制地域或细分市场范围
- 直接对接我们的分析师团队
常见问题解答
营养保健品辅料市场的当前市场规模是多少?预计到2032年将达到多大规模?
营养保健辅料市场预计在2024年至2032年间的年复合增长率是多少?
2024年哪个营养保健品辅料市场细分占据了最大份额?
推动营养保健品辅料市场增长的主要因素是什么?
营养保健品辅料市场的领先公司有哪些?
2024年哪个地区在营养保健品辅料市场中占据了最大的份额?
目录
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 物理治疗用品市场 Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global 物理治疗用品市场 Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,915.8 million → 2032: USD 8,080.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 物理治疗用品市场 Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. 物理治疗用品市场 Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 物理治疗用品市场 Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 物理治疗用品市场 Market Drivers
- 3.3 物理治疗用品市场 Market Restraints & Challenges
- 3.4 物理治疗用品市场 Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 物理治疗用品市场 Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 物理治疗用品市场 Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, 物理治疗用品市场 category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 物理治疗用品市场 Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. 物理治疗用品市场 Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the 物理治疗用品市场 market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 物理治疗用品市场 Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 物理治疗用品市场 Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 物理治疗用品市场 Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in 物理治疗用品市场 (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New 物理治疗用品市场 Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global 物理治疗用品市场 Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America 物理治疗用品市场 Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe 物理治疗用品市场 Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific 物理治疗用品市场 Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America 物理治疗用品市场 Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East 物理治疗用品市场 Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa 物理治疗用品市场 Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. 物理治疗用品市场 Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
